

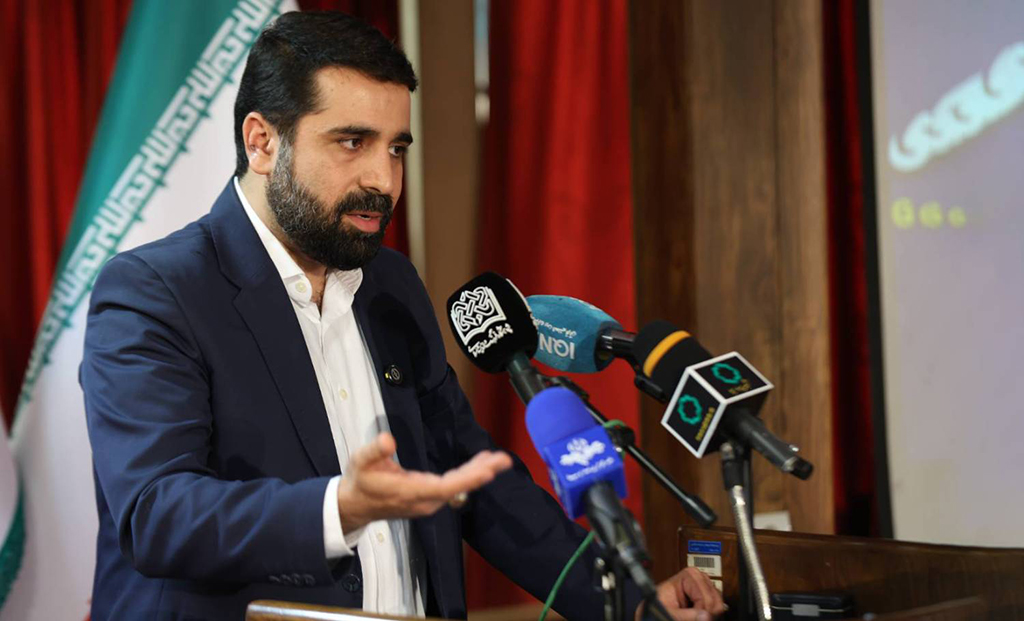
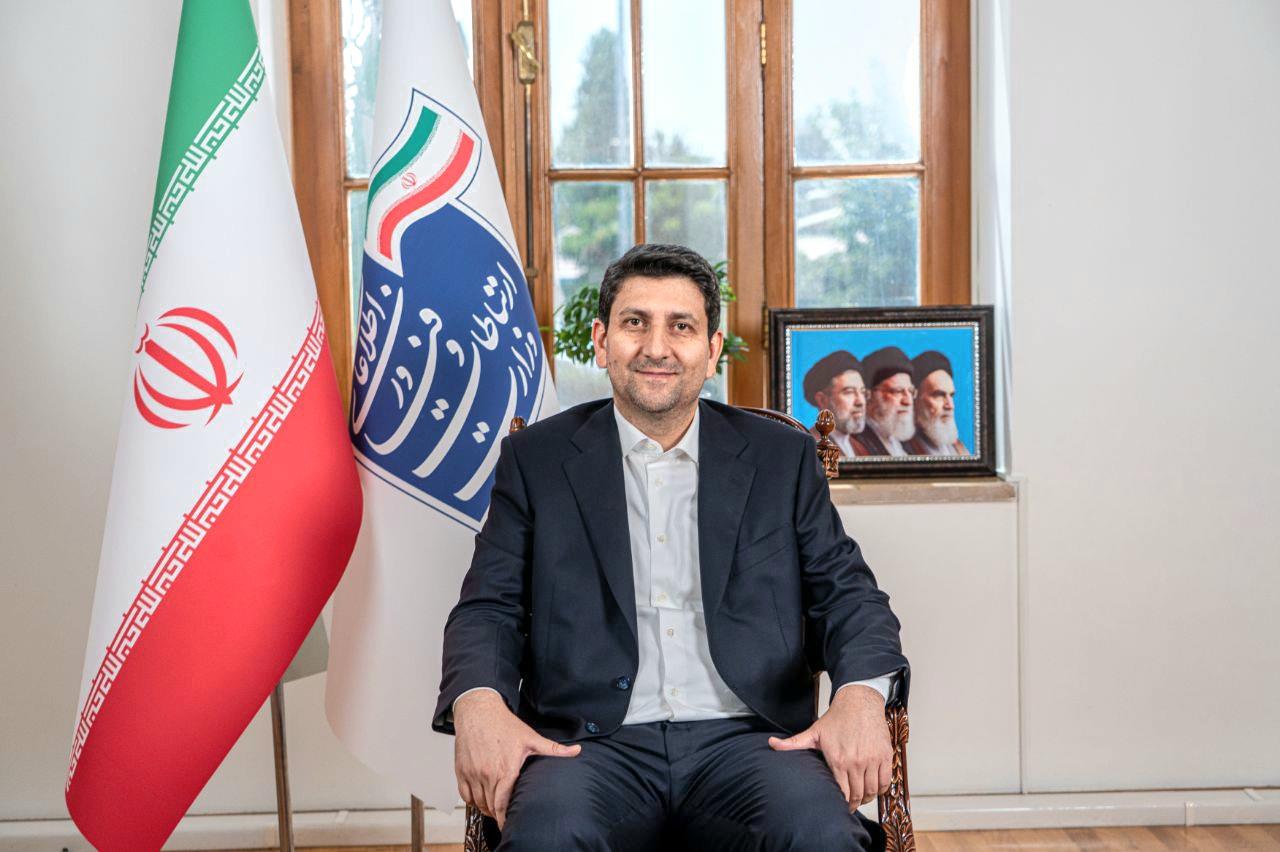

رئیس مرکز تأمین مالی و توسعه سرمایهگذاری معاونت علمی از طراحی ابزارهای جدید برای تقویت تأمین مالی شرکتهای دانشبنیان خبر داد و گفت: بیش از ۸۰ همت اوراق توسعه فناوری برای تأمین مالی پروژههای دانشبنیان به بانکها معرفی شده است.
قبل از مرکز، معمولترین راهکار شرکتها برای تامین مالی تسهیلات بود. به دنبال گرفتن وام در صندوق پژوهش فناوری، بانک و کرادفاندینگ بورس بودند که همه شان مبتی بر بدهی بود. بانک چه طور به این شرکت ها وام میداد؟ پول هایشان میبردند در بانک و بر اساس آن اعتباری که داشتند مبلغ وام را دریافت میکردند. اصلا چیزی به اسم تعریف پروژه و تسهیلات روی آن به شکل امروزی حداقل، مرسوم نبود که بانک بیاید در آن سرمایه گذاری کند.
منظورتان این است که تفاوتی بین فردی که فناور است و شرکت دارد با فرد غیرفناور وجود نداشت.
در واقع همه -چه فناور چه غیر آن- بر اساس اعتباری که در بانک داشتند؛ وام دریافت میکردند. واقعیت تلخی را باید بگویم. علیرغم تمام زحماتی که صندوقهای پژوهش و فناوری در زیست بوم میکشند اما بخش قابل توجهی از آنها که قرار بود ابزارهای زیست بومی حمایت از شرکتهای فناور باشند، امروز کمترین تمایل را به پرداخت تسهیلات به شرکتهای دانش بنیان دارند. چون برایشان صدور ضمانت نامه و گاهاً فعالیت در غیر از مسیر شرکتهای دانش بیان سود بیشتری دارد. البته باز تأکید میکنم منکر زحمات این صندوقها نیستم اما متاسفانه غالب آنها به سمت کسب و کار صرف رفتهاند و از نظر ماهیت از وظایف زیست بومی خود فاصله گرفتهاند. الان برای بعضی از این صندوقها، اعطای ضمانت نامه به شرکتهای غیردانشبنیان جذابتر شده است و تسهیلات دادن به دلیل نرخ کم برایشان آنچنان جذاب نیست. منابعشان را در پروژههایی سرمایه گذاری میکنند که الزاما ربطی به فناوری ندارد، اما بازدهی ۴۰ یا ۵۰ درصدی دارد. در چنین شرایطی، چرا باید وام را با نرخ سود پایین به شرکت دانش بنیان بدهند؟ در حالی که اصل موجودیت این صندوقها از همان مجوز و چارچوبی میآید که برای حمایت از فناوری گرفتهاند. هرچند کارگروه ارائه مجوز و نظارت بر این حوزه وجود داشته اما نظارت کم بود، چون اساسا معیار و نظام ارزیابی و رتبهبندی دقیقی نداشتیم. به تازگی پیشنهاد رتبه بندی این صندوقها را جهت همکاری بیشتر با معاونت علمی و مرکز تأمین مالی، شروع کردهایم.
صندوق پژوهش و فناوری را اینطور میتوان تعریف کرد بانکی که ذیل بانک مرکزی نیستند و از بانک بودن فقط یک ویژگی را ندارند آن هم سپرده پذیری است. در این فرآیند، اگرچه امکان افتتاح حساب وجود نداشت، سایر خدمات مالی تا حدی قابل ارائه بود. از سوی دیگر، شرکتها تمایل داشتند از ظرفیت صندوقها برای تأمین مالی استفاده کنند، اما صندوقها به دلیل محدودیتهای عملیاتی، منوط به دریافت وجوه از معاونت پیش از هرگونه پرداخت بودند. این وضعیت به شکلگیری رقابتی برای جذب منابع از سوی معاونت انجامید که گاه به نگهداشت موقت وجوه و تأخیر در فرآیندها منجر میشد.
میتوان گفت برخی از صندوقهای پژوهش و فناوری فقط اسم فناوری را یدک میکشند. ما سراغ آنها -چه دانشگاهی و چه غیردانشگاهی- رفتیم تا با آنها گفتوگو کنیم؛ اما برای گرفتن یک مصاحبه ساده هم چالش داشتیم.
البته نباید منکر برخی تلاشها و ویژگیهای این صندوقها شد، اما درعینحال باید گفت که متأسفانه در برخی موارد همینطور است و خب طبیعی است که علاقه به مصاحبه نداشته باشند، چون مشخص است که قرار است چه مسائلی مطرح شود. من روز اولی که به معاونت آمدم تأکید داشتم که این صندوقها باید نظام رتبهبندی دقیقی داشته باشند ولی باتوجهبه اینکه این صندوقها ذیل مرکز فعالیت نمیکنند، این موضوع در آن زمان در اولویت قرار نگرفت و امروز رسیدیم به این اولویت که صندوقهای پژوهش و فناوری لااقل برای کارکردن با معاونت و مرکز، باید رتبهبندی دقیقی شوند. بهتدریج، این روند به یک رویه غالب در میان شرکتها تبدیل شد. شاهد آن بودیم که گروه قابلتوجهی از شرکتها، با وجود برخورداری از گردش مالی چشمگیر (بالغ بر میلیاردها تومان)، به طور مستمر برای دریافت وامهای با نرخ ترجیحی به صندوق مراجعه میکردند؛ حتی گاه مبالغی در حدود ۱۰ تا ۱۵ میلیارد تومان که در مقایسه با اندازه آنها رقم قابلتوجهی نبود. علت این رفتار، نه نیاز واقعی، بلکه ادراکی بود مبنی بر اینکه «اگر از این فرصت استفاده نشود، از دست خواهد رفت.» این پدیده نشاندهنده یک ناهماهنگی ساختاری است؛ چراکه هدف از تأسیس این صندوق، حمایت از کسبوکارهای نوپا و فاقد دسترسی به بازار سرمایه است، نه تأمین مالی مجدد واحدهایی که باید بر توانمندی عملیاتی خود متکی باشند. شرکتهای نوپا در این میان، مانند نهالهایی هستند که برای رشد و استحکام، نیازمند مراقبت و تخصیص هدفمند منابع هستند و هرگونه انحراف در این تخصیص، فرصت رشد آنها را با مخاطره مواجه میکند.
پس تا قبل از مرکز تامین مالی تنها ابزار وام در دسترس بود.
دقیقا. تا مدتها همهچیز به وام ختم میشد. در سال های آخر نوآفرین ایجاد شد که هیچ شرکتی وارد آن نشده بود تا دولت چهاردهم یعنی دی ماه 1403.
نوآفرین چه طرحی بود؟
فرایند پذیرش شرکتها در بورس و فرابورس، مستلزم تحقق معیارهای سختگیرانهای از جمله شفافیت کامل مالی، ارائه صورتهای مالی منسجم و طی کردن مراحل طولانی احراز صلاحیت است که بهطور معمول برای شرکتهای پیشرفته بین یک تا دو سال به طول میانجامد. به منظور تسهیل ورود شرکتهایی که امکان حضور در بازار اصلی را ندارند، بازاری کوچکتر در فرابورس تعریف شد. در ادامه و با هدف پوشش شرکتهای دانشبنیان و رشدی، بازار «نوآفرین» با رویکردی ایزولهتر و با الزامات سبکتر طراحی گردید تا شرکتها بتوانند فعالیت خود را آغاز کرده و در صورت موفقیت، به سطوح بالاتر ارتقا یابند. نخستین شرکت جدید در دیماه ۱۴۰۳ و با حضور دکتر افشین، عرضه و وارد تابلو شد.
شما وقتی مسئولیت را پذیرفتید، با چه تصویری وارد مرکز تأمین مالی شدید؟
اولین دیدار من با دکتر افشین بعد از انتصابشان بهعنوان معاون علمی، فناوری و اقتصاد دانشبنیان رئیسجمهور محترم، در یک جلسه عمومی مرتبط با نخبگان بود. دعوت کردند که ما برای دیدار با ایشان بیاییم. همانجا عرض کردم که من بهعنوان استاد دانشگاه، وقتی دانشجوی خوبم میخواهد از کشور برود، سخت است که خودم برایش توصیهنامه مینویسم. البته که نمیتوانم به او بگویم نرو، وقتی برای ماندن جذابیت کافی در کشور ایجاد نکردهایم. ما باید کشور را برای ماندن نخبگان جذاب کنیم. ناراحتکننده است ولی گاهی این توصیهنامهها و رفتن دانشجویان بیش از حد انتظار میشود. باید کاری کنیم تا این جوانان حفظ شوند، انگیزه پیدا کنند و بمانند. این دیدار تا همینجا بود. از قضا چند ماه بعد، باتوجهبه سوابق و مسئولیتهایی که در دانشگاه تهران داشتم دکتر افشین من را خواست و گفتند منابع دولت محدود است و با این منابع نمیشود اقتصاد دانشبنیان ساخت. ما در نهایت بتوانیم از شرکتها یکسری حمایتهای محدودی کنیم، اما اگر قرار است اقتصاد دانشبنیان واقعی شکل بگیرد، شرکتها باید بزرگ شوند، در صادرات نقش بگیرند، در زنجیرههای تأمین و حتی در جایگزینی واردات اثر بگذارند. ایشان قصد داشتند مرکز تأمین مالی و توسعه سرمایهگذاری را در معاونت علمی راهاندازی کنند و من از این چالش استقبال کردم، چون جایی بود که باید بدون اتکا به منابع دولتی، روشهای نوین و پایدار تأمین مالی شرکتها را دنبال میکردیم.
برنامه هفتم توسعه گفته از 10 هزار شرکت باید در پایان سال برنامه، برسیم به 30 هزار شرکت؛ اما بدون اینکه توجه کنیم سهم آنها در اقتصاد چقدر است، معنا ندارد. باید بپرسیم این 10 هزار شرکت چه سهمی دارند؟ اگر لازم شد 15 هزار تا شوند، بسیار خب. اگر نه، چرا صرفاً عدد را زیاد کنیم؟ بر چه مبنایی گفتیم باید 30 هزار شرکت دانشبنیان داشته باشیم؟
دکتر افشین تأکید داشتند این مرکز را میخواهیم برای مقیاس پذیر کردن شرکتها ایجاد کنیم. بنابراین رسالت اول ما این شد که تأمین مالی بزرگ و پایدار داشته باشیم برای شرکتهایی که باید رشد کنند و در اقتصاد سهم بگیرند. ضمن اینکه باید در خصوص تدوین آیین نامهها و تدقیق قوانین بویژه بهرهمندی حداکثری از قانون تأمین مالی تولید و زیرساختها خیلی کار میکردیم. ما باید تأمین مالی نوین و پایدار ایجاد میکردیم اما وقتی وارد اتاق کارم شدم، دیدم با سه کارشناس و یک ساختار کوچک دفتر طرف هستم نه ی ساختار «مرکز».
این دفتری که اکنون در جایگاه مرکز تامین مالی در آن نشستیم و با شما گفت و گو میکنیم قبلا چه دفتری بود؟
این دفتر پیشتر ذیل بخشهای دیگری بود. دفتر تأمین مالی بود و ذیل یکی از معاونتهای دیگر فعالیت میکرد. مشخص است که اختیاراتش و شرح وظایفش محدود بود. برای رسیدن به هدف مقیاسپذیر کردن شرکتها این دفتر تبدیل به مرکز تأمین مالی شد که مستقیم ذیل جناب دکتر افشین فعالیت کرد. همان ابتدا تصمیم گرفتیم تیمی بسازیم تا هم در حوزه اقتصاد و مالی بتواند به ظرفیت مناسب برسد و هم زیستبوم فناوری را بشناسد. همه اعضای این مرکز را از داخل ساختار قبلی معاونت انتخاب کردم. مهم برایم این بود که احساس کنند دارند کاری همراستا با دانش و دغدغهشان انجام میدهند. از دل همین گفتوگوها ضعفها را شناسایی کردیم. مسئله این نبود که برویم بگوییم در فلان کشور چه ابزاری هست و همان را کپی کنیم. این غلط است. باید اول بفهمیم مشکل کشور و شرکتهای ما چیست، بعد ابزار متناسب طراحی کنیم. در مرکز کنار هم رشد کردیم و کارشناسان من در حال حاضر بسیار با دغدغه و تلاش کار میکنند.
طراحی این ابزارها بر چه اصولی استوار شد؟
ما به این نتیجه رسیدیم که هر ابزار جدیدی که طراحی میکنیم، باید سه ویژگی اساسی داشته باشد. ویژگی اول، کمترین وابستگی به منابع مالی دولت است، چون منابع دولت محدود است و نمیتواند پاسخگوی کل نیازهای اکوسیستم باشد. ویژگی دوم، کمترین وابستگی به ساختارهای مدیریتی دولت است؛ بهطوری که تغییرات در سطوح مدیریتی یا جابهجاییهای اداری، خللی در تداوم ابزار ایجاد نکند و ابزار بتواند فارغ از افراد، مسیر خود را ادامه دهد. ویژگی سوم، پایداری ذاتی و قابلیت تکرار و توسعهپذیری در افق بلندمدت است تا ابزار نهفقط برای امروز، بلکه برای سالهای بعد نیز کارآمد باشد. بر اساس این سه اصل، روش ما این بود که بهجای پرسش مستقیم از شرکتها درباره «چه ابزاری میخواهید؟» از آنها بپرسیم «مشکل شما چیست؟» چون معمولاً خود شرکتها پاسخ سؤال اول را نمیدانند، اما مشکلات خودشان را بهخوبی میشناسند. بر اساس مسائل مطرحشده، ابزار را طراحی میکردیم و بعد از تکمیل نمونه اولیه، دوباره همان شرکتها را دعوت میکردیم، مدل را تشریح میکردیم، اشکالات را با خودشان بررسی میکردیم و اصلاحات را اعمال مینمودیم. بهاینترتیب، ابزارها از دل نیاز واقعی بیرون آمدند، نه از یک فرمول ازپیشتعیینشده.
در کنار این تجربه، یک آسیب ساختاری در نظام اقتصادی کشور وجود دارد که به نظر میرسد ریشه بسیاری از ناکارآمدیهاست. بازار پول، بازار سرمایه و بازار بیمه، عمدتاً بر اساس منطق سودآوری صرف و با رویکرد ریسکگریزانه طراحی شدهاند و کمتر بهعنوان اهرمهای توسعه ملی یا حل چالشهای کلان کشور دیده میشوند. بهعنوانمثال، در نظام اعتباری، شرط دریافت تسهیلات اغلب مبتنی بر شاخصهایی مانند سرمایه ثبتشده و میزان فروش سال قبل است. در این الگو، به طور طبیعی بنگاههایی که از قبل توان مالی بیشتری دارند، سهم بیشتری از تسهیلات را دریافت میکنند و بنگاههای کوچکتر و نوپا، از چرخه تأمین مالی حذف میشوند. در عمل، این سازوکار به بازتولید نابرابری سرمایهای دامن میزند.
در حوزه تأمین مالی توسعهای نیز، اگرچه نهادهایی مانند صندوق توسعه ملی با هدف ذخیرهسازی درآمدهای نفتی و ایجاد زیرساختهای پایدار شکل گرفتهاند، اما رویههای اجرایی و معیارهای سنجش پروژهها، اغلب بر سودآوری کوتاهمدت تأکید دارند. این رویه، ممکن است فلسفه اولیه این نهادها را که در واقع توسعه بلندمدت کشور است، تحتالشعاع قرار دهد. به بیان سادهتر، ساختار فعلی بهگونهای است که منابع مالی بیشتر به سمت پروژهها و بنگاههای کمریسک و سودآور هدایت میشود، درحالیکه بخشهای نوپا، پرریسکتر و مستعد رشد، با کمبود جدی منابع مواجه هستند. این رویکرد، با هدف عدالتمحوری و توسعه متوازن، همخوانی کامل ندارد. البته در ادامه خواهم گفت که صندوق نوآوری در یکی از الگوهای تأمین مالی، همکاری مؤثری با ما داشته که بسیار اثربخش هم بوده.
در بازار سرمایه نیز شرایط مشابهی دیده میشود. برای انتشار اوراق مالی یا استفاده از برخی ابزارهای تأمین مالی، شرط توان مالی بالا و ضمانتهای سنگین مطرح است. این در حالی است که شرکتی که توان مالی بالایی دارد، عملاً نیازی به این ابزارها ندارد و شرکتی که توان مالی ضعیفتری دارد، به دلیل همان شروط، راهی برای ورود پیدا نمیکند. این شکاف ساختاری، یعنی محرومیت بنگاههای نیازمند واقعی، یکی از چالشهای اساسی نظام تأمین مالی کشور است. در همین چهارچوب بود که به این جمعبندی رسیدیم که صندوق نوآوری و شکوفایی باید تمرکز خود را بر حمایت از شرکتهای نوپا و فاقد توان مالی کافی بگذارد و منابع یارانهای خود را صرفاً به این بخش اختصاص دهد. در مقابل، شرکتهای بزرگ و باسابقهتر باید به سمت الگوهای جدید تأمین مالی، مانند اوراق توسعه فناوری، تأمین مالی زنجیرهای، الگوهای همافزا، انواع اوراق بازار سرمایه و الگوهای نوین سرمایهگذاری خطرپذیر هدایت شوند. ما دقیقاً برای پر کردن همین خلأ، به طراحی این الگوهای جدید پرداختیم؛ الگوهایی که پیشتر به دلیل نبود دغدغه نهادی و فقدان انگیزه کافی در نظام مالی، در کشور شکل نگرفته بودند.
شما به سودآوری پروژهها صندوق نوآوری اشاره کردید. مگر منابع صندوق نوآوری و شکوفایی تماما دولتی نیست؟
نهاد عمومی غیردولتی محسوب میشود که زیر نظر نهاد ریاستجمهوری فعالیت میکند. البته این را هم باید اضافه کنم که دولت به تأمین بودجه صندوق کمک میکند. یکی از راههای تأمین منابع، از طریق عوارض مواد خامی است که از کشور صادر میشود. این عوارض به معاونت علمی میآید و نیمی از آن به صندوق منتقل میشود که عددش گاهی قابلتوجه و بالاست. این موضوع بر اساس بند «پ» ماده ۹۹ برنامه هفتم توسعه است که پیشتر بهعنوان تبصره بند «ژ» در قوانین بودجه وجود داشت. راه دیگر تأمین سرمایه صندوق، از طریق ماده ۱۶ قانون جهش تولید دانشبنیان است. این ماده میگوید صنایعی که بیش از یک مگاوات برق مصرف میکنند، یا باید برقشان را از انرژیهای تجدیدپذیر تأمین کنند یا برق را با نرخ آزاد بخرند. مابهالتفاوت این بخش هم به معاونت میآید و نیمی از آن به صندوق میرسد. البته منابع سهامداری دیگری هم در صندوق وارد میشود.
پس میتوان گفت اصل منابع صندوق، دولتی است؛ اما از مسیر بودجه عمومی نیست و از طریق این سازوکارهای قانونی تأمین میشود. حالا وقتی چنین منابعی به صندوق میرسد، انتظار این است که منافع آن هم به زیستبوم برگردد، نه اینکه صرفاً با منطق انتفاعی صِرف به آن نگاه شود.
میخواهم اینجا از همه مدیران و مسئولانی که در دورههای قبلی در صندوق نوآوری و شکوفایی زحمت کشیدند، صمیمانه تشکر کنم. آنها در شرایطی کار کردند که زیرساختهای قانونی و منابع بهاندازه امروز فراهم نبود و قطعاً تلاشهایشان زمینهساز شکلگیری این نهاد شد و همچنین از دوره جدید مدیریتی سپاسگزارم که با پیگیریهای جدی، این بخش در حال اصلاح است و نارضایتی برخی شرکتهای بزرگ هم دقیقاً ناشی از همین است که دسترسیشان به منابع ارزان محدود شده و منابع به سمت شرکتهای کوچکتر و نوپا هدایت میشود. این رویکرد، مسیر درستی است. البته من خودم هم به این نکته نقد دارم که صندوق باید برای شرکتهای کوچک بهتر کار کند و ابزارهای ما را هم بهتر تبیین کند، چون در همه ابزارهایی که ما طراحی کردیم، منافع صندوق نیز دیده شده و نباید این منافع نادیده گرفته شود.
دوست دارم همینجا یک نکته کلیدی را اضافه کنم. پیشنیاز ابزارهایی که ما خلق میکنیم، چون باید بدون اتکا به دولت کارایی داشته باشند و پایدار بمانند، این است که منافع همه طرفین را تأمین کنند. اگر منافع یکی از طرفین تأمین نشود، آن طرف در ادامه این روند همکاری نخواهد کرد. اگر بانک یا صندوق قرار است در این فرایند مشارکت کند، باید منافعش هم تأمین شود. این یک اصل غیرقابلانکار در طراحی ابزارهای مالی پایدار است. پس ما سعی کردیم ابزارهایی طراحی کنیم که هم نیاز شرکتهای نوپا را برطرف کند، هم منافع نهادهای تأمینکننده منابع را حفظ کرده و هم کمترین وابستگی را به ساختارهای دولتی داشته باشد.
تا اینجا یک جمع بندی داشته باشیم. در اکوسیستم فناوری ابزارهای سنتی در حوزه تامین مالی استفاده میشد تا اینکه دغدغه و نگاه مسئولین این دوره باعث شکل گیری مرکز تامین مالی و ابزارهای جدید شد. اگر موافق باشید وارد ابزارهای نوین تامین مالی شویم که در این دو سال طراحی شده است. ما اکنون 7 ابزار تامین مالی درباره هر کدام توضیحی بفرمایید که اکنون در چه مرحله ای است؟
بگذارید برگردیم به اولین و شاید مهمترین اقدام جدی ما که قبل از همه ابزارهای دیگر انجام شد؛ موضوع دارایی نامشهود بود. میتوانم بگویم این موضوع مثل یک آچارفرانسه برای ما عمل کرد؛ چون زیرساخت بسیاری از کارهای بعدی شد. در اقتصاد ما تا پیشازاین، دارایی نامشهود جایگاه اجرایی و عملیاتی مشخصی نداشت. یعنی شما اگر دانش فنی داشتید، نرمافزار نوشته بودید، برند ساخته بودید یا سرمایه فکری ایجاد کرده بودید، هیچ جایگاه حقوقی و ثبتی برایش نبود که بتوانید از آن بهعنوان وثیقه یا پشتوانه مالی استفاده کنید.
اینجا باید صمیمانه از حمایتهای دکتر افشین تشکر کنم. ایشان بهشدت روی حوزه داراییهای نامشهود تأکید داشتند و من بهعنوان نماینده ایشان در جلسات تخصصی شورای ملی تأمین مالی شرکت میکردم. شورای ملی تأمین مالی، ذیل قانون تأمین مالی که در سال ۱۴۰۲ مصوب شد، شکل گرفت، اما آییننامههای اجرایی آن به سال ۱۴۰۳ و همزمان با شروع کار دولت جدید رسید. در جریان این جلسات، ما در ماده ۷ این قانون ظرفیت خوبی برای دارایی نامشهود دیدیم. انصافاً وزارت اقتصاد و امور دارایی نیز در این مسیر همراهی بسیار خوبی با ما داشت و همکاری کرد.
چرا این موضوع اینقدر حیاتی است؟ چون دارایی اصلی بسیاری از شرکتهای دانشبنیان، ملک و زمین و ساختمان نیست؛ دارایی آنها دانش فنی، نرمافزار، برند و به عبارتی انواع مالکیت فکری و نیروی انسانی متخصص و غیره است که همه اینها نامشهود محسوب میشوند. یک مثال عینی برایتان بزنم. الان ما یک شرکت دانشبنیان داریم که خیلی بزرگ است و همه هم آن را میشناسند. این شرکت در حوزه خودش جزء بازیگران اصلی است، اما جالب اینجاست که یک متر زمین و یک متر ساختمان به نام خودش ندارد. یعنی مالکیت مشهود فیزیکی ندارد، اما ارزش آن بسیار بالاست و تأثیرگذاری زیادی در اقتصاد کشور دارد. این دقیقاً همان شرکتی است که اگر نظام مالی بر اساس دارایی مشهود طراحی شده باشد، در حوزه توثیق بهشدت با مشکل روبهرو خواهد شد، درحالیکه اگر دارایی نامشهود را به رسمیت بشناسیم، این شرکت میتواند از ظرفیتهای مالی قابلتوجهی بهرهمند شود. پس این اولین قدم، یعنی رسمیتبخشی به داراییهای نامشهود، نهتنها یک اقدام حقوقی و اجرایی بود، بلکه عملاً در ورودی بسیاری از ابزارهای بعدی را هم باز کرد و مسیر را برای شرکتهای دانشبنیان هموار ساخت.

با ایجاد این آیین نامه استفاده از داراییهای نامشهود فقط مختص به شرکتهای دانش بنیان است؟
البته این موضوع فقط مختص شرکتهای دانشبنیان نیست و برای همه شرکتها قابلاستفاده است، اما به طور طبیعی برای زیستبوم فناوری بسیار جذابتر و کاربردیتر است. یک مثال بزنم. فرض کنید یک شرکت بیرونی که لزوماً دانشبنیان هم محسوب نمیشود، اما نرمافزار قوی و ارزشمندی دارد، این نرمافزار دقیقاً جزء داراییهای نامشهود لحاظ میشود و میتواند از این ظرفیت استفاده کند. یعنی هر شرکتی که دارایی فکری یا نرمافزاری داشته باشد، مشمول این موضوع میشود، نهفقط شرکتهای دانشبنیان.
این موضوع در آییننامه جامع اموال و داراییهای قابل توثیق که ذیل ماده ۷ قانون تأمین مالی تدوین شده، به طور کامل دیده شده است. در این آییننامه، ۳۵ قلم دارایی مختلف بهعنوان داراییهای قابل توثیق احصا شده که چند مورد از آنها دقیقاً به داراییهای نامشهود اختصاص دارد. این آییننامه در ۹ مرداد ۱۴۰۴ از سوی بانک مرکزی ابلاغ شد و حالا بهعنوان یک سند بالادستی و اجرایی در اختیار نظام بانکی و مالی کشور قرار گرفته است.
این یک پیشرفت بسیار مهم است؛ چون برای اولینبار داراییهای نامشهود در یک آییننامه جامع و با جزئیات کامل، جایگاه حقوقی و اجرایی پیدا کرده و میتواند بهعنوان وثیقه در نظام تأمین مالی کشور استفاده شود. به نظرم این گام، زیرساخت خیلی از تحولات بعدی در حوزه تأمین مالی شرکتهای فناور و دانشبنیان خواهد بود.
یعنی اگر الان شرکتی با دارایی نامشهودش بانک برود میپذیرند؟
البته این را هم باید اضافه کنم که هنوز بانکها به طور کامل در عمل، دارایی نامشهود را نمیپذیرند. حتی داراییهای مشهودی را هم که ما در این آییننامه اضافه کردیم، بانکها هنوز به طور کامل نمیپذیرند. چرا؟ چون قرار شد سامانه جامع وثایق را وزارت اقتصاد رونمایی کند. سازوکار به این شکل است که ابتدا دارایی باید در آن سامانه ثبت شود، بعد بانک آن را بپذیرد و بر اساس آن وثیقه بپذیرد. سامانه جامع وثایق الان در مرحله نهایی است و بهزودی رونمایی میشود، اما ما معطل سامانه نماندیم.
اما ما در زیستبوم متوقف نشدیم و رفتیم مستقیم با بانک رفاه و برخی بانکهای دیگر صحبت کردیم و گفتیم در اوراق فناوری، ۲۰ درصد وثیقه را از محل دارایی نامشهود بپذیرید. یعنی اگر شرکتی میخواهد از طریق اوراق فناوری تأمین مالی کند، بهجای اینکه کل وثیقه را از دارایی مشهود تأمین کند، ۲۰ درصد آن را میتواند با دارایی نامشهود پوشش دهد. این یک راهکار عملی و میدانی بود که بدون منتظر ماندن برای تکمیل سامانهها، توانستیم گامی جلو ببریم و عملاً به بانکها نشان دهیم که دارایی نامشهود قابلیت پذیرش دارد. این تجربه عملی، الان بهعنوان یک الگو در اختیار سایر بانکها هم قرار گرفته و میتواند به تسریع پذیرش عمومی این موضوع کمک کند.
چرا فقط ۲۰ درصد؟
برای اینکه نمیخواستیم از همان ابتدا کار را به شکست بکشانیم. میخواستیم پله پله جلو برویم. اگر میگفتیم ۱۰۰ درصد ممکن بود بانکها مقاومت کنند و اعتمادسازی از بین برود. الان همین ۲۰ درصد هم برای بعضی شرکتها میتواند معادل کل دارایی نامشهودشان باشد. در قانون تامین مالی هرجا حس کردیم زیست بوم نیاز دارد، بندهایی را به آیین نامههای مرتبط اضافه کردیم.
میتوانید مثال بزنید؟
به عنوان مثال در آیین نامههای مرتبط، همین دارایی نامشهود را در بخشهای مختلف دیدیم حتی در بخش ورود سرمایهگذار خارجی نیز این مورد را تأکید کردیم. برای همین یک کارگروه در دولت شکل گرفته که ریاستش با رئیس مرکز تامین مالی معاونت علمی است و مجوز ارزشگذاری داراییهای نامشهود را به شرکتهای دارای صلاحیت از جمله دانش بنیان و غیر دانش بنیان میدهد. در این کارگروه، بانک مرکزی، بورس، فرابروس، دادگستری و نهادهای دیگر هم حضور دارند. شرکتهای متقاضی، بعد از انجام داوری ابتدا مجوز یک ساله مشروط میدهیم اگر موفق بود سپس مجوز دو ساله میدهیم و این مجوز را تمدید میکنیم.
بعد از دارایی نامشهود نوبت به ابزار اوراق توسعه فناوری میرسد. این ابزار از کی شروع به کار کرد و اکنون در چه وضعیتی است؟
رونمایی از اوراق توسعه فناوری در اسفند ۱۴۰۳ بود، اما اجرای عملیاش از حدود تیر و مرداد ۱۴۰۴ آغاز شد، چون بانکها باید فرایندهای خودشان را با آن منطبق میکردند. اوراق توسعه فناوری با بازطراحی گواهی سپرده بانکی و انطباق آن با نیازهای شرکتهای دانشبنیان، امکان تأمین مالی پروژههای بزرگ را فراهم کرده است. این اوراق، در دو قالب «سرمایه در گردش» با حداقل درخواست 100 میلیارد تومان و «سرمایه ثابت (طرح توسعهای)» با حداقل درخواست 500 میلیارد تومان منتشر میشود و مخاطبان آن شرکتهای دانشبنیان یا شرکتهایی هستند که سطح فناوری طرحشان به تأیید ستادهای تخصصی معاونت علمی رسیده باشد.
یکی دیگر از ابزارها نیز ذیل اوراق تعریف شد و به نوعی ماحصل موفقیت اوراق توسعه فناروری است که با نام اوراق توسعه فناوری زنجیره محور شناخته می شود. درباره تفاوتش با اوراق توسعه فناوری توضیح دهید.
خیلی مهم بود. یک مثال عینی بزنم. یک شرکت بزرگ فعال دانشبنیان میخواست برای انبارداری، یک فناوری را از چین بیاورد و در ایران بومیسازی کند تا زیرساخت یا توسعه زنجیرهاش را تقویت کند. به حدود ۵ همت تأمین مالی نیاز داشت. ما پیشنهاد دادیم که این تأمین مالی شدنی است. پرسید چگونه؟ گفتم از طریق اوراق توسعه فناوری.
همانطور که میدانید، وقتی اوراقی را تصویب میکنیم، بانک اعلام میکند که مردم برای سپردهگذاری اقدام کنند، چون سود این اوراق از سود بانکی هم بیشتر است. مسئول آن شرکت گفت ۵ همت را چطور جذب کنیم؟ پیشنهاد دادیم از زنجیره تأمین خود این تأمین مالی انجام شود و این ظرفیت کاملاً وجود داشت. عرض کردم که تو هم باید آفرهای غیرمالی بدهی؛ مثلاً تسویه زودتر، تخفیفهای ویژه، یا تبلیغ برای آن فروشنده. در این حالت این اوراق برای خریدار، در کنار سود مالی (که لزوماً سود حداکثر نیست)، آفرهای غیرمالی بسیار جذاب و مشارکت در رشد یک کسبوکار وجود دارد که انگیزه سرمایهگذاری را چندبرابر میکند. از طرف دیگر، برای شرکت هم منبعی فراهم میشود که وابسته به بودجه دولت نیست و کاملاً از محل سرمایهگذاری بازیگران خود زنجیره تأمین میشود. این دقیقاً همان مزیت اوراق زنجیرهمحور است که هم نیاز شرکت را تأمین میکند، هم به ذینفعان زنجیره ارزش میدهد و هم هیچگونه باری بر دوش دولت نمیگذارد.
معاونت علمی در این میان چه نقشی دارد و نظارت چگونه انجام میشود؟
مجوز را معاونت علمی میدهد و اعلام میکند این شرکت توانایی ارائه اوراق فناوری زنجیره محور را دارد. بعد اگر آن شرکت بدون مجوز از زنجیره خودش درخواست پول کند خلاف قانون است. ما مجوز بانک مرکزی را میگیریم تا شرکت اجازه انتشار اوراق داشته باشد که میتواند یکساله تا حداکثر ۴ساله باشد.
برای خرید این اوراق مشوق هم گذاشتهاید؟
بله. مثلاً اگر یک شرکت دانشبنیان، اوراق شرکت دیگری را بخرد، صندوق نوآوری میتواند آن برگه را از او بگیرد و به ضمانت این اوراق، تسهیلات مناسبی در اختیارش بگذارد. ضمن اینکه یک رتبه اعتبارسنجی بسیار مناسب به نام شرکت خریدار اوراق ثبت خواهد شد. یعنی هم از سود آن شرکت بهرهمند میشود، هم امتیاز مثبت میگیرد. علاوه بر این، در اعتبارسنجی هم برایش امتیاز قائل میشویم؛ یعنی بعداً اگر بخواهد تسهیلات بگیرد، این مشارکت بهعنوان یک سابقه مثبت دیده میشود. البته مشوقهای متعدد دیگری نیز دیده شد.
تا امروز حجم معرفی شده این اوراق چقدر بوده است؟
نکتهای را بگویم؛ این اوراق سختترین و طولانیترین کار ما بود و اثراتش را حتماً در سالهای دیگر در زیستبوم خواهد داشت. آخرین عددی که داریم، بیش از 80 همت معرفیشده به بانکها فقط در حدود یک سال است. این هنوز به معنای انتشار نهایی همه آن نیست، اما همین عدد نشان میدهد که تقاضا و ظرفیت بسیار بالاست. ما پیشتر اصلاً چنین عددی در زیست بوم نداشتیم.
یک نکته کلیدی در طراحی این ابزارها این است که اگر یک شرکت بزرگ غیردانشبنیان بخواهد از اوراق یا ابزارهای ما استفاده کند، باید نشان دهد که در زنجیرهاش از شرکتهای دانشبنیان استفاده میکند. یعنی ما نمیخواهیم فقط یک شرکت بزرگ را تأمین مالی کنیم؛ هدف ما این است که آن را وادار کنیم در زنجیره خودش به فناوری داخلی میدان بدهد و از ظرفیتهای دانشبنیان داخل کشور استفاده کند.
یک مثال خیلی واضح بزنم. در صنعت خودروسازی، شرکت بزرگ تا وقتی مطمئن نباشد که قطعه فناورانه داخلی، ریسک تأمین یا کیفیت ندارد، ترجیح میدهد همان قطعه را وارد کند؛ چون ریسکش کمتر است و برای خودش اطمینانبخشتر است. اما وقتی ابزار زنجیرهمحور در اختیارش میگذاریم، بخشی از ریسک را پوشش میدهیم و او را به استفاده از ظرفیت داخلی سوق میدهیم. این ریسکپوشی میتواند از طریق تضمین خرید، تأمین مالی پیشخرید، یا ابزارهای مالی طراحیشدهای باشد که هزینه شکست را برای شرکت بزرگ کاهش میدهد.
در واقع، با این رویکرد، ما دو کار را همزمان انجام میدهیم: از یکسو، تأمین مالی شرکت بزرگ را تأمین میکنیم و ازسویدیگر، پل ارتباطی بین آن و شرکتهای دانشبنیان داخلی ایجاد میکنیم و عملاً او را به سمت بومیسازی و استفاده از توان داخل سوق میدهیم. این همان نکته کلیدی است که اوراق توسعه فناوری زنجیرهمحور را از ابزارهای صرفاً مالی متمایز میکند.
چه قدر زمان میبرد تا اوراقها به فروش برسد؟
در سال اول ایجاد این ابزار، خیلی اذیت شدیم. واقعاً کار سختی بود، چون نه سازوکارش جا افتاده بود و نه کسی با آن آشنا بود. اما الان خوشبختانه روتین شده است و فرایندها شکل گرفته. جالب اینجاست که مشکل بزرگ ما خود شرکتها بودند؛ یعنی کسانی که قرار بود از این ابزار استفاده کنند. خیلی از شرکتها اصلاً بلد نبودند برای آینده خودشان طرح بنویسند. نه برنامه مالی داشتند، نه تحلیل اقتصادی، نه نقشه فنی مشخص. این ابزار، یعنی اوراق توسعه فناوری، آنها را مجبور کرد که برای خودشان یک طرح فنی، مالی و اقتصادی دقیق بنویسند. حتی اگر آن شرکت قصد دریافت وام هم نداشت، باز باید یاد میگرفت که مسیر رشدش را روی کاغذ بیاورد و برای آیندهاش برنامه داشته باشد. به نظرم این یکی از ارزشهای پنهان این ابزار بود؛ چون عملاً شرکتها را به سمت شفافیت و برنامهریزی دقیق سوق داد.
در بازار پول هم معمولاً ۶ ماه تا یک سال طول میکشد تا همه شرایط احراز شود و فرایندهای اداری و مالی طی گردد. الان از کل مبالغ معرفیشده به بانکها، نزدیک ۲۰ همت از منابع، خیلی وقت است که تعیین و تکلیف شده، اما همچنان معطل مدل بیزینس پلن شرکتهاست. یعنی خودِ طرح کسبوکار و برنامه دقیقی که شرکت باید ارائه بدهد، هنوز تکمیل نشده و این بزرگترین گلوگاه فرایند شده است. بنابراین ما الان نه با کمبود منابع که با ناتوانی برخی شرکتها در ارائه طرح قابل دفاع و دقیق مواجهیم.
یکی دیگر از ابزارهایی نوین همافزا بود. این ابزار چه کارکردی دارد؟
یکی از بهترین ابزارهای تأمین مالی که طراحی کردیم، همافزا است. این ابزار واقعاً برای ما بسیار مهم بود. به قول دکتر افشین این ابزار ظرفیت این را دارد که زیستبوم فناوری را نجات میدهد. خود ایشان هرجا مشکلی در اجرای این ابزار ایجاد شود، ورود مستقیم نیز داشتهاند.
مدل همافزا به این صورت است که از شرکتهایی که میخواهند مقیاس بگیرند و بزرگ شوند، میپرسیم در زنجیره خود یا در انجمن مرتبط با صنف دانشبنیان خود، چند شرکت دانشبنیان دارند. بعد از آنها میخواهیم که آوردهای داشته باشند؛ یعنی منابعی را خودشان وارد کنند. هر مبلغی که بیاورند، ما از سمت صندوق نوآوری و شکوفایی، حداقل معادل همان مبلغ را اضافه میکنیم. بعد این مجموع در بانک ضریب میخورد و اهرمسازی میشود و حداقل ۶ برابر میشود. یعنی عملاً منابعی که شرکت بزرگ و صندوق نوآوری وارد میکنند، در نظام بانکی ضریب خورده و به چندبرابر تبدیل میشود. ضمن اینکه در کنار ظرفیت 6برابری تسهیلات، حداقل به میزان 4 برابر نیز ظرفیت خدمات مالی (اوراق گام، اعتبار استادی، فاکتورینگ، برات و…) به همین دلیل اسمش را همافزا گذاشتیم؛ چون همه طرفین در این فرایند، منابع خود را با هم جمع میکنند و اثر همافزایی ایجاد میشود و در نهایت، عدد نهایی بهمراتب بیشتر از جمع منابع اولیه خواهد بود. این مدل، هم برای شرکت بزرگ جذاب است؛ چون با سرمایه کمتر، اثر بیشتری میگیرد، هم برای صندوق نوآوری که منابعش با ضریب بالایی به کار میافتد، هم برای بانک که با اطمینان بیشتری وارد میشود و هم برای شرکتهای دانشبنیان کوچکی که در زنجیره قرار میگیرند و به رشد میرسند.
با مثال عددی بیشتر توضیح بدهید لطفا.
مثلاً تابهحال با صنایع پیشرفته، اقتصاد دیجیتال و برخی CVCها جلو رفتیم. بعضی از اینها نهایی شدهاند، بعضی در حال نهاییشدن هستند. مهم این است که شرکت یا نهاد بزرگ، منابعش را میآورد، صندوق نوآوری هم معادلش میآورد، بانک هم وارد میشود و منابع در یک استخر میچرخد. برای سرمایه در گردش یکساله، اصل پول، دوباره به همان استخر برمیگردد و دوباره قابل تخصیص است. 10 همت تامین مالی برای صنایع پیشرفته، 10 همت اقتصاد دیجیتال و با CVCها نیز داریم شروع میکنیم. مدلش اینطور است که حداقل ۶ برابر آن مبلغ به صورت تسهیلات و 4 برابر هم بهصورت خدمات مالی مثل LC، ضمانتنامه، فاکتورینگ و امثال اینها قابل فعالسازی است. یعنی در نهایت 10 برابر تامین مالی میشود.
مزیت این مدل نسبت به دیگر ابزارها چیست؟
این مدل چند مزیت بسیار مهم دارد که باعث شد ما به آن اصرار کنیم. اول اینکه، فرایندش سریعتر پیش میرود. چون دیگر نیازی به طیکردن تمام مراحل طولانی بررسیهای اعتباری متداول نیست و ساختارش بهگونهای طراحی شده که سرعت اجرا را افزایش میدهد.
در واقع مدل همافزا یک ابزار برد-برد برای هر سه ضلع اصلی است. برای شرکت بزرگ، این امکان را فراهم میکند که بدون نیاز به وثایق سنگین و با سرمایهگذاری محدود، تأمین مالی چندبرابری دریافت کند و بتواند زنجیرهاش را باتکیهبر فناوری داخلی توسعه بدهد. برای صندوق نوآوری و شکوفایی، مزیتش این است که منابعش با ضریب حداقل ۶ برابر اهرم میشود و بهجای وامدهی مستقیم و پرریسک، با مشارکت در یک ساختار منظم، ریسک خود را کاهش میدهد و در عین حال اثرگذاریش را چندین برابر افزایش میدهد. برای بانک هم جذابیت بالایی دارد؛ چون هم سپردههای جدید از محل آورده شرکت و صندوق جذب میکند، هم گردش مالی حسابها افزایش مییابد و هم تسهیلاتی که پرداخت میکند، پشتوانه قویتری دارد و ریسک نکول در آن به مراتب پایینتر است. در مجموع، هر سه ضلع با منافع مشخص، پای کار میآیند و این همان دلیلی است که همافزا را به یکی از موفقترین ابزارهای تأمین مالی زنجیرهمحور تبدیل کرده است. صندوق نوآوری نیز با اضافه شدن منابع خود در طرح همافزا، میتواند نقش بسیار موثرتری جهت حمایت از جامعه هدف خود و بهویژه شرکتهای کوچکتر دانشبنیان بازی کند.
یک خبر جدید به شما بدهم؛ برای اولینبار دارم اعلام میکنم که اخیراً یک مدل جدید را هم رونمایی کردیم. با استقبالی که از طرح همافزا شد، در مجمع کارآفرینان این پیشنهاد را مطرح کردم. در این مجمع اگر اشتباه نکنم، ۱۴ صندوق سرمایهگذاری خطرپذیر شرکتی یا همان CVC حضور دارند. همانطور که میدانید، CVCها در پروژههای دانشبنیان سرمایهگذاری میکنند. اما آنچه ما مشاهده کردیم این بود که شرکتهای بزرگ و گروههای مختلف، هرکدام بهصورت جداگانه روی پروژههای فناوری سرمایهگذاری میکنند و گاهی حتی از فعالیتهای یکدیگر هم بیخبر هستند. گفتیم بیایید بهجای حرکت جزیرهای، منابع این CVCها را کنار هم بگذاریم. ما هم از طریق صندوق نوآوری و شکوفایی و سازوکارهای دیگر، معادل جمع آورده آنها را اهرم میکنیم و علاوه بر کاهش موازیکاری و دوبارهکاری، قدرت سرمایهگذاری را چندبرابر بالا میبریم. این هم نوعی همافزایی دیگر است که مخصوص CVCها طراحی شده و ما به آن همافزایی فناورانه میگوییم. با این مدل، نهفقط منابع جمعتر و متمرکزتر میشود، بلکه هماهنگی و همافزایی بین صندوقهای شرکتی نیز افزایش پیدا میکند و در نهایت، سرمایهگذاری بزرگتری در زیستبوم فناوری صورت میگیرد که پیشتر سابقه نداشته است.
«کام» یکی دیگر از ابزارهای تأمین مالی است که بیشتر با تراکنش روزانه مردم در ارتباط است. اکنون در چه وضعیتی است، اجرایی شده است؟
یک ایده دیگر که خیلی به آن اعتقاد دارم، پروژه «کام» است. این مدل، مردم را بدون هیچ آوردهای به زیستبوم فناوری متصل میکند و از محل تراکنشهای روزمرهشان برایشان پسانداز ایجاد میکند. یعنی مردم بدون اینکه هزینه اضافهای بپردازند، از دل هزینههای عادی و روزمرهشان در سرمایهگذاری فناوری مشارکت میکنند. سازوکارش به این صورت است که شما در پلتفرم سکه ثبتنام میکنید، کارتهای بانکیتان را معرفی میکنید و هر خریدی که انجام میدهید، معادل ۲۵ درصد اعتبار خرید شما، در چرخه سرمایهگذاری زیستبوم قرار میگیرد. دقت کنید که نه از جیب شما چیزی کم میشود و نه پرداخت اضافهای انجام میدهید؛ این اعتبار از محل شناوریِ پول و تراکنشهای بانکی تأمین میشود. این مبلغ در بانک ملت برای شما ذخیره میشود، وارد سرمایهگذاری در اکوسیستم فناوری میگردد، سود آن به حساب شما برمیگردد و بعد از ۱۰ سال، اصل اعتبار جمعشده و سود آن، کاملاً در اختیار خودتان خواهد بود. بهاینترتیب، هر ایرانی میتواند بدون کوچکترین فشار مالی، علاوه بر کسب منافع چشمگیر آتی، سهامدار غیرمستقیم زیستبوم فناوری کشور شده و از رشد آن منتفع شود.
یعنی نوعی پسانداز بلندمدت است که هم به زیستبوم کمک میکند، هم برای خود فرد دارایی میسازد؟
دقیقاً. ما حساب کردیم که این میتواند در آینده برای مردم نقش یک پشتوانه مالی بزرگ را بازی کند. از آن طرف هم شرکتهای فناور از این منابع منتفع میشوند. هنوز عدد آن معلوم نیست؛ چون تازه شروع کردیم. قرار است از طریق پلتفرمی به شکل آنلاین برای ما در معاونت قابلمشاهده باشد. اما الان در شروع برنامه هستیم و مطمئنیم رشد فزاینده خواهد یافت.
یکی دیگر از روشها تأمین مالی با صندوق توسعه ملی است. در اینباره توضیحی میدهید.
یکی از کارهای خوب حوزه این بوده که با موافقت سازمان امور مالیاتی، صندوق توسعه ملی 1.25 همت در پروژههای دانشبنیان مشارکت میکند که در اهرمسازی با بانک این مبلغ به 2.5 همت رسید. ضمن اینکه اصل و فرع پول به زیستبوم برمیگردد و جزء منابع پایدار اکوسیستم محسوب میشود. با جلسات منظمی که با معاونان صندوق داشتیم توانستیم تقریباً نیمی از این مبلغ را به شرکتها پرداخت کنیم و باقیمانده نیز در حال برنامهریزی دقیق است. تسهیلاتی که با همکاری صندوق توسعه ملی به شرکتها اختصاص پیدا میکند، طرحمحور است. بر اساس تفاهمنامهای که داشتیم برای طرحهای دانشبنیان با تأکید بر حوزه هوش مصنوعی است.
کدامیک از این ابزارهایی که تا به اینجا مرور کردیم از نظر کمی در صدر جدول میزان ارائه تسهیلات قرار میگیرند؟
از نظر کمی و میزان تسهیلاتی که تا امروز ارائه شده، اگر بخواهم اولویتبندی کنم، همافزا در صدر قرار دارد. این ابزار بیشترین حجم تأمین مالی را داشته و به دلیل ساختار اهرمیاش، توانسته منابع زیادی را وارد زیستبوم کند. در جایگاه دوم، اوراق توسعه فناوری قرار دارد که با استقبال خوبی مواجه شده و شرکتهای زیادی از آن برای تأمین مالی طرحهای توسعهای خود استفاده کردهاند.
الگوی کام این طرح هنوز در مراحل ابتدایی اجراست، اما پتانسیل بسیار بالایی دارد و حتماً ظرفیت تبدیلشدن به بزرگترین الگوی تأمین مالی اقتصاد تولید کشور و افزایش رفاه آحاد جامعه دارد. اگر کام به شکل گسترده اجرایی شود، بدون شک در صدر جدول قرار خواهد گرفت و عملاً میتواند، زیرساخت پایداری برای کل زیستبوم ایجاد کند. در جایگاه بعدی، مدل فرانچایز دانشبنیان قرار دارد و سپس صندوق توسعه ملی که در رتبههای بعدی است.
این رتبهبندی کمی بود. از نظر کیفی هم بفرمایید به نظرتان کدامیکی از ابزارهای نوین تأمین مالی در برای اکوسیستم فناوری گستردگی بیشتری دارد؟
از نظر من همه آنها کارگشا هستند و بهنوعی هرکدام با هدفی به اکوسیستم فناوری کمک میکنند. این ابزارها جزیرهای نیستند؛ بلکه زنجیرهای به هم وصل هستند. از اول خلق ابزارهای نوین تأمین مالی نیز هدف ما لینکشدن آنها به یکدیگر بود.
از همه ابزارها نام بردید به جز اعتبار مالیاتی. این الگوی تامین مالی هم نوین محسوب میشود؟
بله نوین است؛ اما از نظر تاریخی پیش از تأسیس مرکز تأمین مالی وجود داشته و زیرمجموعه معاونت دیگری غیر از مرکز بنده تعریف میشود.
باتوجهبه شرایطی که کشور داشته و پشت سر گذاشتن دو جنگ در یک سال تغییری متناسب با شرایط جدید در ابزارها خواهیم داشت؟
بعد از جنگ بستر بهتری برای استفاده از ابزارهای تأمین مالی فراهم شد. همه قبول داریم که سرمایه اجتماعی از برخی عملکردهای اشتباه مسئولان و البته با فتنه و تحریم غرب، افت کرده بود؛ اما بعد از دو دفاع مقدس اخیر، این سرمایه اجتماعی با قدرت بالایی تقویت شده است؛ لذا اکنون اگر بگوییم برای رشد فناوری کشور و توسعه ملی با نگاه توسعه فناوری در مناطق محروم و کمبرخوردار، میخواهیم اوراق توسعه فناوری منتشر کنیم مردم همراهی میکنند بهشرط اینکه گزارش از نحوه پیشرفت کار به مردم به طور دقیق داده شود.
شما حتماً پیش از طراحی و خلق ابزار پیشبینی در جهت تأثیر اینها در زیستبوم فناوری داشتید. چند درصد از آن پیشبینی از نظرتان تا به امروز محقق شده است؟
خدا رو شکر 80 درصد چیزی که در ذهنم بود محقق شده است. مسیری که یک سال و نیم طی کردیم و چندین ابزار هم وارد بازار شده است. کار سادهای نیست. از سوی شرکتها پیامهای متعددی دریافت میکنیم که ابزار همافزا ما را نجات داده است. دائم میخواهیم اگر ابزاری ایراد دارد به ما بگویند چون ابزار برای شرکت است و اوست که باید کارایی و خروجی را حس کند. این را هم بگویم. برای زیستبوم حساب امنیت انرژی ایجاد کردیم. با مدل همافزا حسابی برای توسعه نیروگاه خورشیدی طراحی کردیم تا شرکتها بتوانند برای احداث نیروگاه خورشیدی، چه روی پشتبام و چه بهصورت مستقل، از یک منبع مالی مناسب استفاده کنند. این هم به پایداری تولیدشان کمک میکند، هم اگر برق اضافی تولید کنند، میتوانند آن را به دولت بفروشند و برایشان درآمد ایجاد شود.
چه زمان اجرایی میشود؟
نمیخواستم فعلاً اعلام کنم؛ برای اولینبار در این مصاحبه میگویم. حساب امنیت انرژی همافزا تقریباً نهایی شده و بهزودی اجرا خواهد شد.
آقای دکتر به آخر مصاحبه رسیدیم. میخواهم با نگاهی به آینده گفتوگو را تمام کنیم. دکتر افشین از معماری نوین در اکوسیستم فناوری صحبت کردند؛ معماری که قرار است همه اجرا را درگیر کند. این معماری در حوزه تأمین مالی چگونه خواهد بود؟
من فکر میکنم این تازه آغاز راه است. هنوز جای کار بسیار زیادی داریم. من در اجرا و مدلسازی زیادهخواه هستم و راضی نمیشوم. هر بار که یک ابزار راه میافتد، ذهن من سراغ ابزار بعدی میرود.
هنوز حس میکنم در این حوزه کار بزرگی هست که انجام نشده البته خیلی به آن فکر کردم. طرحش هم آماده است به دست دولت هم رساندم. وضعیت کالابرگ و سهام و عدالت حتماً باید تغییر کند. باید از این مدل فاصله بگیریم و مردم را مستقیم در تولید و آینده کشور شریک کنیم. دولت نمیتواند مدام پول پخش کند؛ هم خودش گیر میکند، هم تورم بالا میرود، هم پوشش آن ناکافی میشود. باید مدلهایی ساخت که مردم، سرمایه اجتماعی و مالی خود را در تولید ملی و فناوری مشارکت دهند که مبتنی بر مدل تأمین مالی فینتکی است.
در بین ابزارهای تأمین مالی کدام الگوبرداری شده از دیگر ابزارهای موجود در دنیاست؟ و کدامیک مختص اکوسیستم داخل کشور طراحی شده و نمونه خارجی ندارد؟
قبل از ایجاد ابزار جدید تأمین مالی با شرکتها جلساتی داشتیم تا بدانیم دقیقاً نیاز آنها چیست. بعد تجربههای جهانی را مطالعه کردیم تا ببینم دنیا برای حل مشکلات شرکتهای فناور و دانشبنیان چهکار کرده است. برخی ابزارهای ما در دنیا وجود ندارد و باتوجهبه شرایط اقتصادی کشور ما ایجاد شده است؛ چون شرایط کشور ما خاص است و در مواردی اصلاً نمیتوانستیم مشابه پیدا کنیم. ابزار صرفاً کپیشده، قطعاً شکست میخورد. چیزی با عنوان اوراق توسعه فناوری در دنیا نداریم؛ ولی پایه آن گواهی سپرده خاص است که در ایران چند سال است که جا افتاده است. در دنیا مشوقهای فناورانهای به آن میدادند. با مطالعه روی آن بومیاش کردیم. مدل همافزار مدل اهرمی است که در دنیا وجود دارد در ایران اهرمی دوجانبه وجود داشته است؛ حالا ما آن را با حضور شرکت، صندوق، بانک و نهادهای دیگر سهضلعی و حتی چهارضلعی کردهایم. «کام» تماماً ایده ملی و حاصل تلاش خودمان با همراهی بخش خصوصی دغدغهمند است. بعضی از ابزارهای ما برگرفته از دنیا هستند، برخی نیز ابداع و حاصل تلاش صددرصدی خودمان است. تقریباً هیچکدام کپی نیستند. چون ساختار اقتصاد، بازار پول و ویژگی شرکتهای ما متفاوت است.
اگر این ابزارها توسعه پیدا کنند، به نظر شما چقدر میتوانند سهم اقتصاد دانشبنیان را در اقتصاد کشور افزایش دهند؟
من خیلی محتاطانه میگویم رشد سهم اقتصاد دانشبنیان، رونق تولید دانشبنیان، کاهش تورم و افزایش اشتغال به تأمین مالی گره خورده و حتماً بیش از 60 درصد تحقق اهداف به تأمین مالی نوآورانه و مناسب وابسته است. چون وقتی ابزارهای درست تأمین مالی فعال شوند، تولید رشد میکند. ما امروز با یک وضعیت عجیب مواجهیم؛ تورم و رکود را باهم داریم. در دنیا معمولاً این دو با هم بهندرت جمع میشوند. آنجا اگر تورم هست، ناشی از تقاضاست؛ یعنی مردم پول دارند، خرید میکنند، تولید بالا میرود و شغل هم هست. اما در کشور ما تورم عمدتاً زاییده هزینه تولید است. مردم پول ندارند، اما هزینه تولید بالا رفته، قیمتها بالا رفته، اشتغال آسیب دیده و رکود هم داریم.
اگر تولید را با ابزارهای درست تقویت کنیم، این چرخه میتواند اصلاح شود. در آخر این را بگویم که خود این مدل تأمین مالی هم باید مقیاس شود. یعنی همانطور که از شرکتها انتظار رشد داریم، این مدلها هم باید توسعه پیدا کنند، شناخته شوند و در اکوسیستم جا بیفتند. اگر این اتفاق بیفتد، ما واقعاً به سمت اقتصاد دانشبنیان حرکت میکنیم و به تکثیر تعداد شرکتها محدود نمیشود. بهعنوان جمله پایانی باید بگویم که ما جاهطلبانه، در حال برنامهریزی برای توسعه روشهای نوین و پایدار تأمین مالی هستیم و کاملاً به آینده امیدواریم.